Posłuchaj wpisuczyta Wojciech Kroczak · głos wygenerowany przez AI
Najważniejsze z wpisu
Pobranie to dopiero początek
Faktura z KSeF pobrana do EZD nadal czeka na opis, akceptacje, kontrolę i księgowanie.
Jedna faktura, kilka systemów
KSeF, EZD, rejestr umów i zamówień, plan finansowy, system finansowo-księgowy i bankowość elektroniczna.
Czas ginie na czynnościach pomocniczych
Szukanie umowy i zamówienia, przepisywanie kwot, drukowanie, pytanie, kto zamawiał.
Najpierw proces, potem narzędzie
Opisany obieg od wpływu do zapłaty pokazuje, co połączyć integracją, a co zostawić ludziom.
Zdjęcia ilustracyjne
Ten wpis jest dla sekretarzy i skarbników, którzy słyszą od dostawcy „nasz EZD obsługuje KSeF” i zastanawiają się, czy to zamyka temat obiegu faktur.
Co naprawdę robi integracja EZD z KSeF
Od 1 lutego 2026 r. urzędy odbierają faktury ustrukturyzowane przez Krajowy System e-Faktur. Część systemów klasy EZD, w tym EZD RP, umie taką fakturę pobrać i pokazać jako przesyłkę wpływającą. To realna korzyść: faktura nie ginie w skrzynce e-mail, ma numer KSeF i datę wpływu, widać ją w systemie. Zwykle jednak nie trafia od razu do sprawy. Najpierw widzi ją biuro podawcze, które przekazuje ją do komórki merytorycznej, a dopiero ta komórka dołącza fakturę do sprawy. A czy biuro podawcze od razu wie, do której komórki organizacyjnej taką fakturę zadekretować? Trzeba też pamiętać, że metadane faktury opisują fakturę: pozycje, kwoty netto i brutto, stawki VAT. Nie zawsze pokrywają się z tym, co jest w formularzu rejestracji korespondencji wpływającej, którego zakres metadanych opisuje instrukcja kancelaryjna.
Na tym jednak integracja się kończy. Faktura jest w systemie, a nawet w sprawie, ale nikt jej jeszcze nie opisał, nie zaakceptował, nie sprawdził i nie zaksięgował. Dalsza droga zależy od tego, jak urząd ma ułożony obieg dokumentów księgowych. W wielu urzędach wygląda to tak samo jak przed KSeF: wydruk, podpisy na odwrocie albo na pieczątce, teczka do finansów, ręczne wprowadzenie do systemu finansowo-księgowego.
Pobranie faktury z KSeF do EZD przypomina paczkę, którą kurier zostawił na recepcji. Paczka jest w budynku i wiadomo, kiedy przyszła. Ale ktoś musi ją odebrać, sprawdzić zawartość z zamówieniem, podpisać protokół i zgłosić do księgowości. Szybszy kurier nie skraca drogi paczki przez urząd.
Droga faktury od wpływu do zapłaty
Każdy urząd ma tę drogę opisaną w instrukcji obiegu i kontroli dokumentów księgowych. Szczegóły się różnią, ale kroki zwykle są podobne.
- Wpływ. Faktura przychodzi przez KSeF, ale nie tylko. Do końca 2026 r. część mniejszych dostawców może jeszcze wystawiać faktury poza KSeF, a zagraniczni dostawcy wystawiają je poza systemem także później. Faktury nadal wpływają e-mailem i w papierze, a papierowe trzeba zeskanować i odczytać (OCR), żeby dane nie były przepisywane ręcznie. W KSeF z reguły nie ma miejsca na załączniki (struktura FA(3) przewiduje tylko ograniczony załącznik w formie danych, a jego stosowanie trzeba zgłosić), więc dostawca często wysyła tę samą fakturę dodatkowo e-mailem razem z dokumentami, które jej towarzyszą: protokołem odbioru, zestawieniem prac czy specyfikacją. Zdarza się też, że przysyła wydruk albo PDF faktury, która jest już w KSeF, bez żadnych załączników. Przy awarii KSeF albo w trybie offline faktura z kodem QR trafia do urzędu wcześniej niż do systemu. Urząd musi więc wiedzieć, że daną fakturę już ma, żeby nie procesować jej dwa razy. Do tego faktura to nie jedyny dokument kosztowy. Polisy ubezpieczeniowe, rachunki do umów cywilnoprawnych, noty, opłaty i decyzje o należnościach przechodzą podobną drogę: opis, akceptacja, klasyfikacja, księgowanie, zapłata. Wszystkie dokumenty kosztowe, niezależnie od kanału wpływu i rodzaju, powinny trafiać do jednego obiegu. Inaczej urząd ma osobną ścieżkę dla faktur z KSeF i drugą, papierową, dla całej reszty.
- Powiązanie z umową lub zamówieniem. Faktura dotyczy konkretnej umowy, zlecenia albo zamówienia. Czasem wystarczy ją sparować z umową. Czasem z zamówieniem, które nie ma osobnej umowy. A bywa też tak, że do umowy ramowej składa się kolejne zamówienia, a faktura dotyczy jednego z nich, więc trzeba ją powiązać z zamówieniem, a przez nie z umową. Dobre powiązanie od razu wskazuje komórkę merytoryczną, kwotę do rozliczenia i to, ile z zamówienia i z umowy zostało. Bez rejestru umów i ewidencji zamówień ktoś musi tego szukać ręcznie.
- Opis i akceptacje. Komórka, która zamawiała, potwierdza, że usługa została wykonana albo towar dostarczony, zgodnie z umową lub zamówieniem. Na tym często się nie kończy. Jeżeli zakup był finansowany z kilku budżetów, za które odpowiadają różne komórki, każda z nich powinna zaakceptować tę część faktury, która obciąża jej budżet. Jeżeli wydatek ma charakter informatyczny, instrukcja obiegu zwykle wymaga jeszcze akceptacji wydziału informatyki, nawet gdy komórką merytoryczną jest inny wydział. Podobnie bywa z wydatkami inwestycyjnymi, projektami unijnymi czy zamówieniami publicznymi. Jedna faktura potrafi więc wymagać trzech, czterech akceptacji, a zebranie ich wszystkich, zwłaszcza na papierze, bywa najżmudniejszą częścią obiegu: faktura czeka na biurku osoby na urlopie, wraca po brakujący podpis, a nikt nie wie, u kogo jest w tej chwili.
- Źródło finansowania i klasyfikacja budżetowa. Trzeba wskazać dział, rozdział i paragraf, zadanie z planu finansowego, a czasem projekt i źródło dofinansowania. Ktoś sprawdza, czy w planie są na to środki.
- Kontrola, dekretacja i zatwierdzenie do wypłaty. Księgowość sprawdza fakturę pod względem formalnym i rachunkowym, a główny księgowy (w JST skarbnik) potwierdza kontrolę wstępną. Dowód zostaje zakwalifikowany do ujęcia w księgach. Po kontroli skarbnika instrukcja obiegu często wymaga jeszcze zatwierdzenia przez członka zarządu, który sprawuje nadzór nad komórką merytoryczną (w gminie przez wójta, burmistrza albo zastępcę), a pod jego nieobecność przez innego członka zarządu. To kolejna osoba, kolejny podpis i kolejne miejsce, w którym faktura może czekać, jeśli obieg nie wie, kto kogo zastępuje.
- Zapis do systemu finansowo-księgowego. Zaakceptowana faktura musi trafić do księgowości. To najważniejsze miejsce styku systemów: jeżeli nie ma tu połączenia, dane z faktury, która przyszła jako ustrukturyzowany plik, ktoś przepisuje z wydruku.
- Zapłata. Płatność jest osobnym procesem, powiązanym z fakturą, ale nie jej częścią. Zwykle obsługuje ją system finansowo-księgowy: do jednej paczki przelewów trafiają płatności z wielu faktur, z pilnowaniem terminów i, gdy jest wymagana, podzielonej płatności. Obieg faktury powinien tylko dostarczyć do księgowości komplet danych, a potem wiedzieć, że faktura została zapłacona.
- Archiwizacja. Faktura z opisem, akceptacjami i potwierdzeniem zapłaty ma zostać w jednym miejscu, gotowa do kontroli.
KSeF z EZD obsługuje pierwszy krok i część ósmego. Sześć pozostałych dzieje się obok.
Przykładowy proces na jednym rysunku
Poniżej ta sama droga w notacji BPMN, standardowym zapisie procesów. Każdy tor to jedna rola w urzędzie. Czarne strzałki pokazują, kto po kim pracuje, a linie przerywane to wymiana danych z systemami, które stoją obok obiegu: KSeF, kartoteką kontrahentów, rejestrem umów i zamówień oraz systemem finansowo-księgowym. Zadania z kółkiem zębatym może wykonać system bez udziału człowieka. Ruchomy znacznik pokazuje drogę jednej faktury: od KSeF przez kolejne akceptacje do zapisu w księgowości, a mniejsze znaczniki to dane wymieniane po drodze z systemami. To przykład, nie wzór: w każdym urzędzie tory, akceptacje i połączenia będą trochę inne.
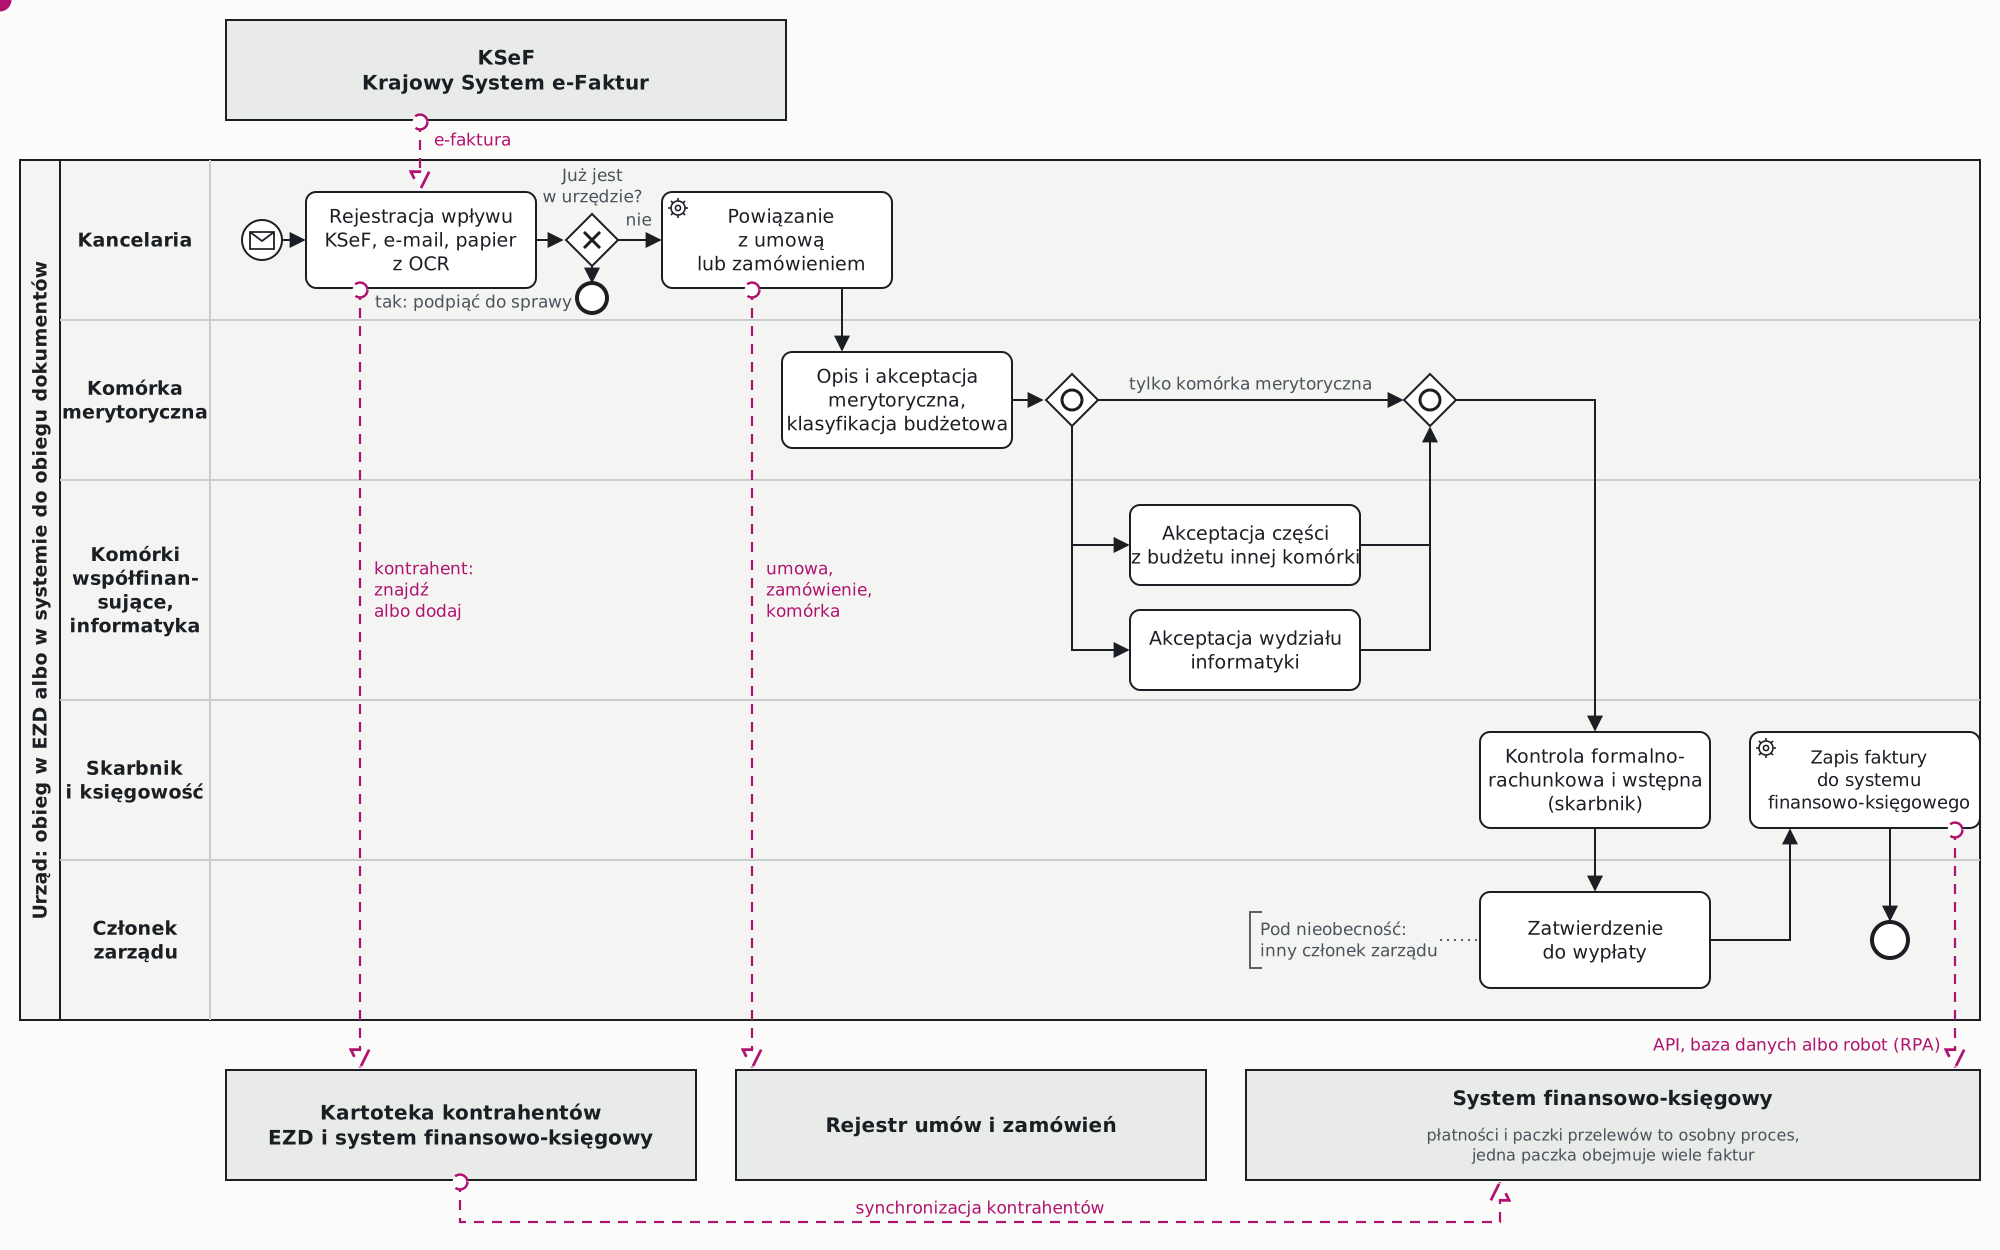
Taki rysunek warto zrobić dla własnego urzędu przed wyborem narzędzia. Od razu widać, ile jest akceptacji, gdzie faktura może czekać i w ilu miejscach dane przechodzą między systemami.
Ustawa o rachunkowości wymaga, żeby dowód księgowy był rzetelny i zawierał stwierdzenie sprawdzenia i zakwalifikowania do ujęcia w księgach, z podpisem osoby odpowiedzialnej (art. 21 ust. 1a i art. 22). Ustawa o finansach publicznych powierza głównemu księgowemu wstępną kontrolę kompletności i rzetelności dokumentów, potwierdzaną jego podpisem (art. 54). Kto i w jakiej kolejności opisuje oraz akceptuje fakturę, ustala wewnętrzna instrukcja obiegu dokumentów. Jeżeli akceptacje mają być elektroniczne, instrukcja powinna to przewidywać, a system powinien zostawiać ślad: kto, kiedy i co zatwierdził.
Ile systemów dotyka jedna faktura
Gdy rozpisać drogę faktury, okazuje się, że przechodzi ona przez KSeF, system klasy EZD, kartotekę kontrahentów, rejestr umów i ewidencję zamówień (jeśli są), plan finansowy i system budżetowy, system finansowo-księgowy, bankowość elektroniczną, a czasem także osobny system do projektów albo zamówień publicznych. Do tego arkusze, w których komórki prowadzą własne zestawienia umów i zaangażowania.
Każde przejście między systemami, którego nikt nie połączył, to ręczna czynność: przepisanie numeru, skopiowanie kwoty, wydruk, skan, telefon z pytaniem. Te czynności nie wymagają decyzji, ale zajmują czas kilku osób w kilku komórkach. Nikt ich nie widzi w całości, bo każdy wykonuje tylko swój fragment.
Gdzie naprawdę ginie czas
Akceptacja merytoryczna czy kontrola skarbnika to decyzje i powinny zostać przy ludziach. Czas ginie gdzie indziej, na czynnościach pomocniczych:
- ustalanie, czy faktura nie wpłynęła już innym kanałem,
- przepisywanie faktur papierowych i z e-maili oraz innych dokumentów kosztowych, które nie przyszły przez KSeF,
- szukanie umowy albo zamówienia i komórki, która zamawiała,
- dopisywanie klasyfikacji budżetowej, którą da się wyczytać z umowy,
- zbieranie akceptacji z kilku komórek, noszenie teczek i ustalanie, u kogo jest faktura,
- zakładanie tego samego kontrahenta w dwóch systemach,
- przepisywanie danych z faktury do systemu finansowo-księgowego.
To właśnie te czynności warto zautomatyzować. Nie dlatego, że są trudne, ale dlatego, że powtarzają się przy każdej fakturze, a w urzędzie są ich tysiące rocznie.
Jak podejść do obiegu faktur z głową
Kolejność ma znaczenie. Najpierw proces, potem narzędzie.
Celem nie jest wdrożenie elektronicznego obiegu faktur. Celem jest zmiana sposobu postępowania z dokumentami kosztowymi w świecie, w którym powtarzalne czynności pomocnicze mogą wykonywać systemy. To zmienia sposób pracy wielu osób, a zmiana sposobu pracy zaczyna się od wyobrażenia sobie, jak mogłoby to wyglądać inaczej. Na tym polega transformacja cyfrowa i tego warto się trzymać przy każdej inwestycji w systemy informatyczne. Sam zakup systemu nie jest jeszcze zmianą.
Opisać obieg od wpływu do zapłaty. Z udziałem skarbnika, księgowości, sekretarza i kilku komórek merytorycznych. Kto co robi, w jakim systemie, ile to trwa, gdzie faktura czeka. Taki opis często pokazuje kroki, które zostały w instrukcji z czasów papieru i nikt już nie pamięta, po co są. O tym, jak przygotować taki opis przed wyborem systemu, piszę na stronie o analizie potrzeb.
Zdecydować, gdzie dzieje się akceptacja. Nie musi to być EZD. Akceptacje mogą przebiegać w systemie klasy EZD, w osobnym narzędziu do obiegu (workflow) albo w module systemu finansowo-księgowego. Ważne, żeby były w jednym miejscu, z pełnym śladem, i żeby wynik trafiał dalej bez przepisywania. Dobrze ułożony obieg sam wyznacza ścieżkę akceptacji na podstawie budżetów, z których finansowany jest wydatek, i jego rodzaju, puszcza akceptacje równolegle tam, gdzie kolejność nie ma znaczenia, i ma zastępstwa na czas urlopu. Różnicę między systemem do procesów a systemem księgowym opisuję we wpisie o BPM i systemach dziedzinowych.
Połączyć obieg z systemem finansowo-księgowym. To najważniejsza integracja: dane zaakceptowanej faktury, z opisem, klasyfikacją i akceptacjami, mają trafić do księgowości jako gotowy dokument, a nie wydruk. Da się to zrobić na trzy sposoby. Najlepszy jest interfejs programistyczny (API) udostępniony przez dostawcę systemu. Drugi to bezpośredni zapis do bazy danych systemu księgowego, który wymaga zgody i udziału dostawcy, bo błąd w takim zapisie trudno potem wykryć. Trzeci, gdy system nie ma interfejsu, to robot (RPA): prosty program, który w imieniu użytkownika wprowadza fakturę przez ekran, tak jak zrobiłby to człowiek. Robot bywa szybki i tani na start, ale kruchy, bo zmiana wyglądu ekranu po aktualizacji potrafi go zatrzymać. Warto traktować go jako most do czasu, gdy dostawca udostępni interfejs. Płatności i paczki przelewów mogą zostać tam, gdzie są dziś, w systemie finansowo-księgowym.
Uzgodnić kartotekę kontrahentów. Faktura w księgowości musi trafić do właściwego kontrahenta, więc obieg i system finansowo-księgowy muszą mówić o tych samych podmiotach. W systemie klasy EZD kontrahentów jest zwykle dużo więcej: są tam mieszkańcy, wnioskodawcy i instytucje, które piszą do urzędu, a nigdy nie wystawią mu faktury. W systemie finansowo-księgowym są tylko podmioty, z którymi urząd ma rozliczenia. Dlatego od początku potrzebne są jasne zasady cyklu życia danych kontrahenta w systemach urzędu: kto i kiedy zakłada kontrahenta i w którym systemie, kto i kiedy aktualizuje jego dane oraz jak zmiana w jednym systemie ma się przenosić do pozostałych. Do tego sposób rozpoznania tego samego dostawcy, na przykład po NIP, żeby nowy dostawca z faktury trafiał do księgowości bez zakładania go drugi raz ręcznie.
Powiązać fakturę z rejestrem umów i zamówień. Takie powiązanie podpowiada komórkę merytoryczną, klasyfikację budżetową i to, ile z umowy zostało do rozliczenia.
Zaktualizować instrukcję obiegu. Elektroniczna akceptacja, która nie jest przewidziana w instrukcji, kończy się tym, że faktura i tak jest drukowana „dla porządku”. Zmieniając procesy i instrukcję, warto najpierw wyobrazić sobie stan idealny: taki sposób pracy ludzi, w którym nikt nie wykonuje już zbędnych czynności pomocniczych. Dopiero do niego dopasowuje się zapisy instrukcji, a nie odwrotnie.
Źródła
- Ministerstwo Finansów: zakres obowiązkowego KSeF
- Ustawa z dnia 29 września 1994 r. o rachunkowości, ISAP (art. 21, 22)
- Ustawa z dnia 27 sierpnia 2009 r. o finansach publicznych, tekst ujednolicony Kancelarii Sejmu (art. 54)
- Kalendarz obowiązków Krogis: KSeF, e-Doręczenia, EZD
Stan prawny na 30 października 2026.