Points clés de l'article
La récupération n'est qu'un début
Une facture récupérée du KSeF dans l'EZD attend encore sa description, ses validations, son contrôle et sa comptabilisation.
Une facture, plusieurs systèmes
KSeF, EZD, registre des contrats et des commandes, plan financier, système financier-comptable et banque en ligne.
Le temps se perd dans les tâches annexes
Recherche du contrat et de la commande, recopie des montants, impression, recherche de la personne à l'origine de la commande.
D'abord le processus, ensuite l'outil
Un circuit décrit, de la réception au paiement, montre ce qu'il faut relier par une intégration et ce qu'il faut laisser aux personnes.
Zdjęcia ilustracyjne
Cet article s'adresse aux secrétaires et aux trésoriers qui entendent leur prestataire dire « notre EZD prend en charge le KSeF » et qui se demandent si cela clôt la question du circuit des factures.
Ce que fait réellement l'intégration EZD-KSeF
Depuis le 1er février 2026, les administrations reçoivent les factures structurées via le système national de facturation électronique (KSeF). Une partie des systèmes de classe EZD (système de gestion électronique des documents et des dossiers, EZD), dont EZD RP, sait récupérer une telle facture et l'afficher comme un courrier entrant. C'est un avantage réel : la facture ne se perd pas dans une boîte e-mail, elle porte un numéro KSeF et une date de réception, et elle est visible dans le système. Elle n'atterrit cependant pas directement dans le dossier correspondant. C'est d'abord le bureau d'enregistrement du courrier qui la voit et la transmet à l'unité compétente, et c'est seulement cette dernière qui rattache la facture au dossier. Et le bureau d'enregistrement sait-il d'emblée à quelle unité organisationnelle affecter cette facture ? Il faut aussi garder à l'esprit que les métadonnées de la facture décrivent la facture elle-même : les lignes, les montants hors taxes et toutes taxes comprises, les taux de TVA. Elles ne correspondent pas toujours à ce que prévoit le formulaire d'enregistrement du courrier entrant, dont le périmètre des métadonnées est fixé par les règles internes de gestion documentaire (instrukcja kancelaryjna).
L'intégration s'arrête cependant là. La facture est dans le système, voire dans le dossier, mais personne ne l'a encore décrite, validée, vérifiée ni comptabilisée. La suite de son parcours dépend de la façon dont l'administration a organisé le circuit de ses documents comptables. Dans de nombreuses administrations, cela se passe exactement comme avant le KSeF : impression, signatures au dos ou sur un tampon, dossier transmis au service financier, saisie manuelle dans le système financier-comptable.
La récupération d'une facture du KSeF dans l'EZD ressemble à un colis qu'un livreur a déposé à l'accueil. Le colis est dans le bâtiment et l'on sait à quelle heure il est arrivé. Mais quelqu'un doit aller le chercher, vérifier son contenu par rapport à la commande, signer le bon de réception et le signaler à la comptabilité. Un livreur plus rapide ne raccourcit pas le trajet du colis à l'intérieur de l'administration.
Le parcours de la facture, de la réception au paiement
Chaque administration décrit ce parcours dans son instruction relative à la circulation et au contrôle des documents comptables. Les détails varient, mais les étapes sont généralement similaires.
- Réception. La facture arrive via le KSeF, mais pas seulement. Jusqu'à la fin de 2026, une partie des petits fournisseurs peut encore émettre des factures en dehors du KSeF, et les fournisseurs étrangers continuent de le faire même après cette date. Les factures continuent d'arriver par e-mail et sur papier, et les factures papier doivent être numérisées et lues automatiquement (OCR) pour éviter une recopie manuelle des données. Le KSeF ne laisse en principe pas de place pour des pièces jointes (la structure FA(3) ne prévoit qu'une pièce jointe limitée sous forme de données, dont l'utilisation doit être déclarée), de sorte que le fournisseur envoie souvent la même facture en parallèle par e-mail, accompagnée des documents qui vont avec : procès-verbal de réception, relevé des travaux ou cahier des charges. Il arrive aussi qu'il envoie simplement une version imprimée ou un PDF d'une facture déjà présente dans le KSeF, sans aucune pièce jointe. En cas de panne du KSeF ou en mode hors ligne, une facture munie d'un code QR parvient à l'administration avant même d'arriver dans le système. L'administration doit donc savoir qu'elle a déjà reçu cette facture, pour ne pas la traiter deux fois. La facture n'est par ailleurs pas le seul document de dépense. Les polices d'assurance, les notes d'honoraires liées à des contrats de droit civil, les notes de débit, les redevances et les décisions relatives à des créances suivent un parcours similaire : description, validation, classification, comptabilisation, paiement. Tous les documents de dépense, quel que soit leur canal d'arrivée ou leur type, devraient alimenter un circuit unique. Sinon, l'administration se retrouve avec un circuit distinct pour les factures issues du KSeF et un autre, papier, pour tout le reste.
- Rapprochement avec un contrat ou une commande. Une facture se rapporte à un contrat, une commande ou un ordre précis. Parfois, il suffit de la rapprocher du contrat. Parfois, c'est d'une commande qui n'a pas de contrat distinct. Il arrive aussi que des commandes successives soient passées au titre d'un contrat-cadre et que la facture se rapporte à l'une d'elles ; il faut alors la rattacher à cette commande, puis, par son intermédiaire, au contrat. Un bon rapprochement indique immédiatement l'unité compétente, le montant à régler et ce qu'il reste du contrat et de la commande. Sans registre des contrats ni suivi des commandes, quelqu'un doit chercher tout cela manuellement.
- Description et validations. L'unité à l'origine de la commande confirme que la prestation a été réalisée ou le bien livré, conformément au contrat ou à la commande. Cela ne s'arrête souvent pas là. Si l'achat a été financé sur plusieurs budgets relevant d'unités différentes, chacune d'elles devrait valider la part de la facture qui pèse sur son budget. Si la dépense est de nature informatique, l'instruction de circulation exige généralement en plus la validation du service informatique, même lorsque l'unité compétente sur le fond est un autre service. Il en va souvent de même pour les dépenses d'investissement, les projets financés par l'Union européenne ou les marchés publics. Une seule facture peut ainsi nécessiter trois ou quatre validations, et réunir l'ensemble de ces validations, surtout sur papier, est souvent la partie la plus pénible du circuit : la facture attend sur le bureau d'une personne en congé, elle repart chercher une signature manquante, et personne ne sait plus, à un moment donné, où elle se trouve.
- Source de financement et classification budgétaire. Il faut indiquer la section, la subdivision et le paragraphe budgétaires, la tâche inscrite au plan financier, et parfois le projet et la source de cofinancement. Quelqu'un vérifie que les crédits nécessaires figurent bien au plan.
- Contrôle, imputation et approbation du paiement. La comptabilité vérifie la facture sur le plan formel et comptable, et le comptable principal (dans les collectivités territoriales - JST -, le trésorier, skarbnik) atteste du contrôle préalable. La pièce est ainsi qualifiée pour son enregistrement dans les comptes. Après le contrôle du trésorier, l'instruction de circulation exige souvent encore l'approbation d'un membre de l'exécutif ayant la tutelle de l'unité compétente (dans une commune, le maire - wójt, burmistrz ou prezydent miasta selon le type de commune - ou son adjoint), et, en son absence, d'un autre membre de l'exécutif. C'est une personne de plus, une signature de plus, et un endroit de plus où la facture peut rester en attente si le circuit ne sait pas qui remplace qui.
- Enregistrement dans le système financier-comptable. Une facture validée doit parvenir à la comptabilité. C'est le point de jonction le plus important entre systèmes : en l'absence de connexion à cet endroit, les données d'une facture arrivée sous forme de fichier structuré sont recopiées par quelqu'un à partir d'une version imprimée.
- Paiement. Le paiement est un processus distinct, lié à la facture mais n'en faisant pas partie. C'est généralement le système financier-comptable qui le gère : un même lot de virements regroupe les paiements de plusieurs factures, avec un suivi des délais et, lorsqu'elle est requise, de la procédure de paiement scindé (split payment). Le circuit de la facture doit seulement fournir à la comptabilité un jeu complet de données, puis être informé que la facture a été payée.
- Archivage. La facture, accompagnée de sa description, de ses validations et de la confirmation de paiement, doit rester au même endroit, prête pour un contrôle.
Le KSeF couplé à l'EZD prend en charge la première étape et une partie de la huitième. Les six autres se déroulent à côté.
Un exemple de processus en un schéma
Voici le même parcours représenté en notation BPMN, une notation standard de modélisation des processus. Chaque couloir correspond à un rôle au sein de l'administration. Les flèches noires montrent l'enchaînement des intervenants, et les lignes en pointillés représentent les échanges de données avec les systèmes qui se trouvent en périphérie du circuit : le KSeF, le fichier des tiers, le registre des contrats et des commandes, ainsi que le système financier-comptable. Les tâches marquées d'un engrenage peuvent être exécutées par le système sans intervention humaine. Un marqueur mobile illustre le trajet d'une facture : du KSeF jusqu'à son enregistrement en comptabilité, en passant par les validations successives, tandis que des marqueurs plus petits représentent les données échangées en chemin avec les systèmes. Il s'agit d'un exemple, pas d'un modèle type : dans chaque administration, les couloirs, les validations et les connexions seront un peu différents.
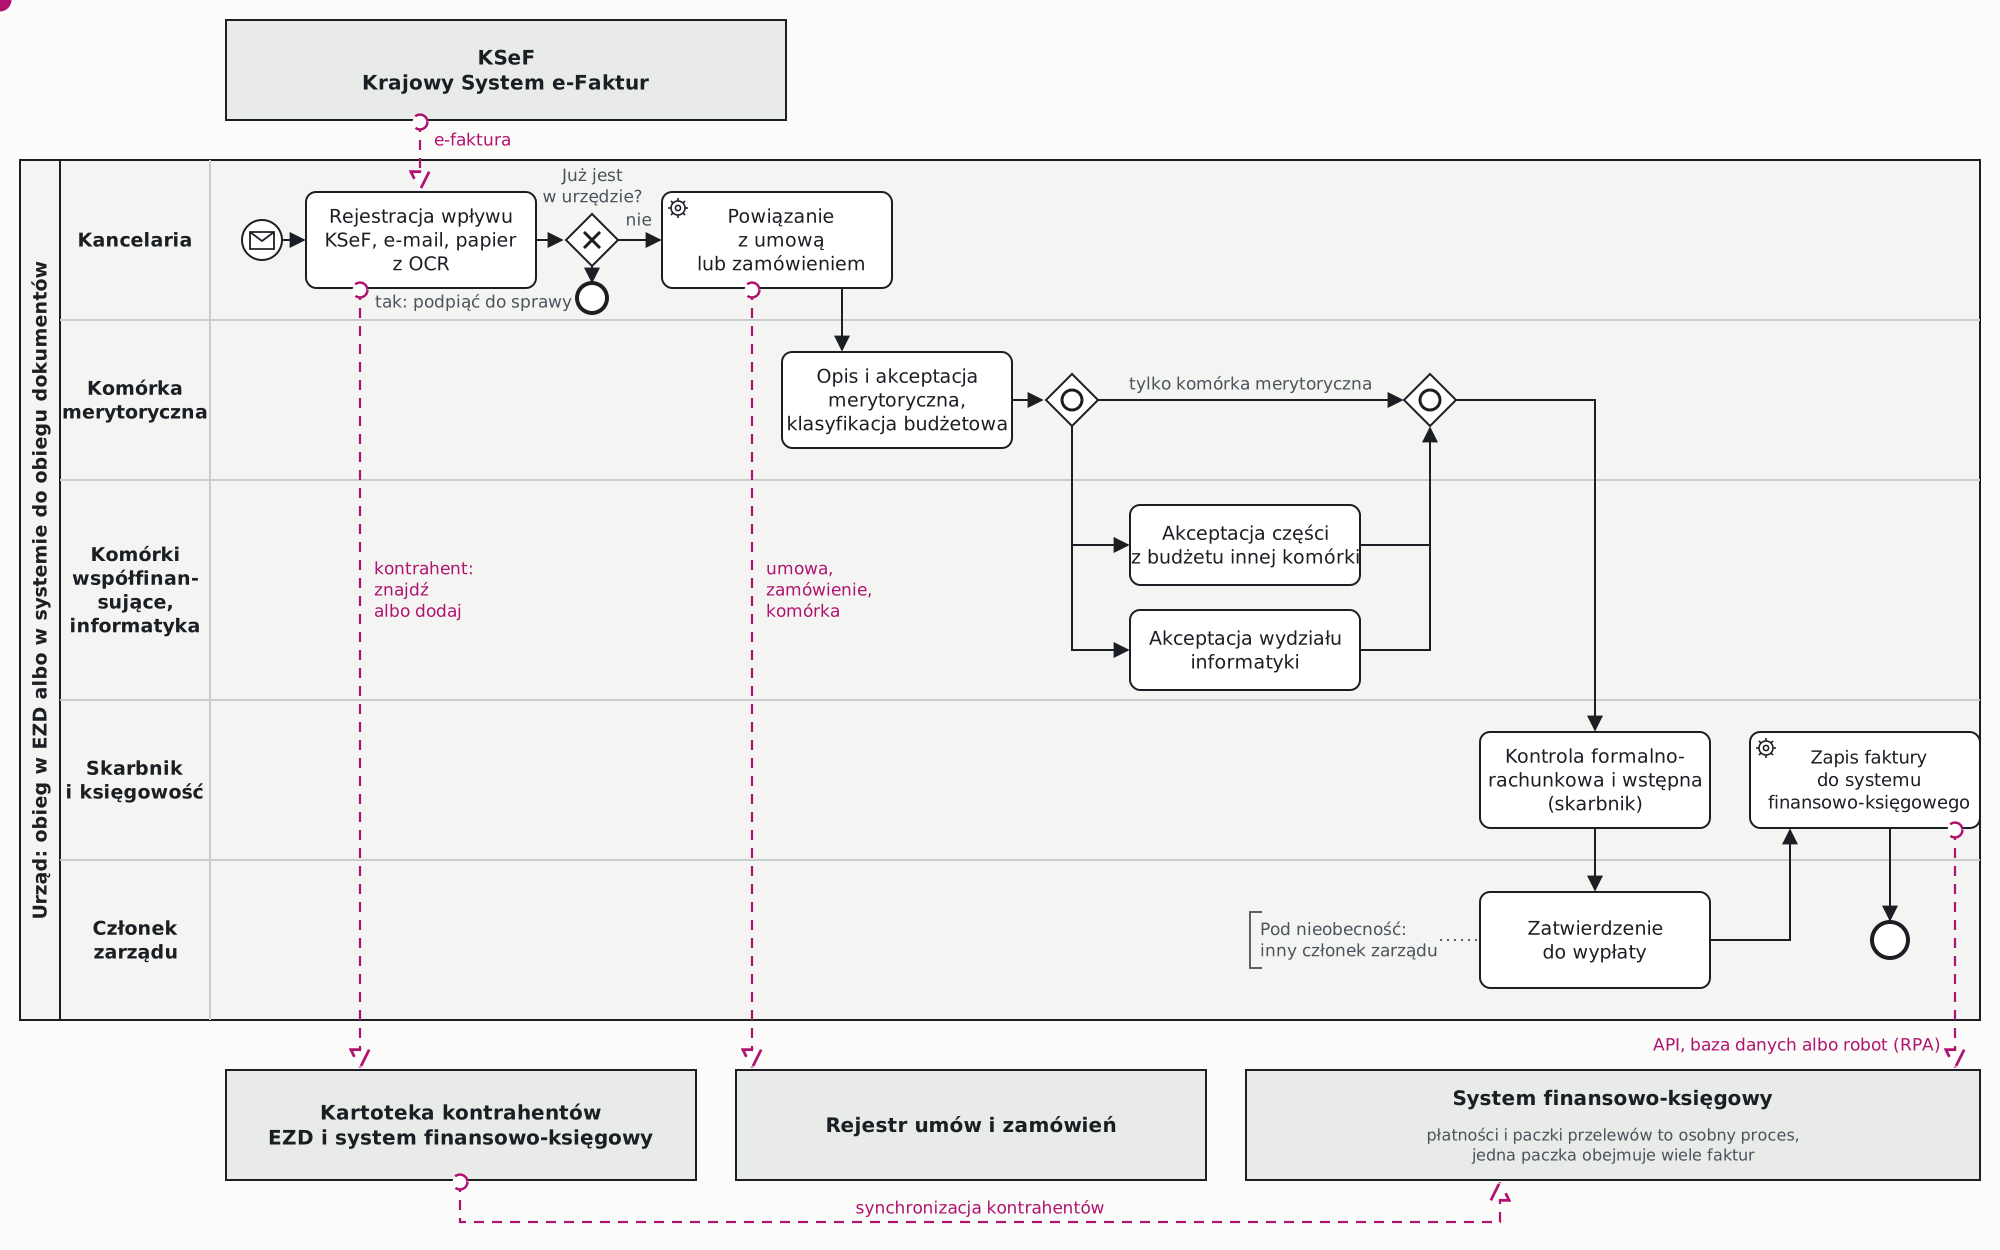
Il est utile de réaliser un tel schéma pour sa propre administration avant de choisir un outil. On voit immédiatement combien de validations sont nécessaires, où la facture peut rester en attente et en combien d'endroits les données transitent d'un système à l'autre.
La loi sur la comptabilité (ustawa o rachunkowości) exige qu'une pièce comptable soit fiable et comporte la mention de sa vérification et de sa qualification pour l'enregistrement dans les comptes, avec la signature de la personne responsable (art. 21, al. 1a, et art. 22). La loi sur les finances publiques (ustawa o finansach publicznych) confie au comptable principal le contrôle préalable de l'exhaustivité et de la fiabilité des documents, attesté par sa signature (art. 54). C'est l'instruction interne de circulation des documents qui détermine qui décrit et valide la facture, et dans quel ordre. Si les validations doivent être électroniques, l'instruction doit le prévoir, et le système doit conserver une trace : qui a approuvé quoi, et quand.
Combien de systèmes touche une seule facture
Lorsqu'on détaille le parcours d'une facture, on constate qu'elle passe par le KSeF, un système de classe EZD, le fichier des tiers, le registre des contrats et le suivi des commandes (lorsqu'ils existent), le plan financier et le système budgétaire, le système financier-comptable, la banque en ligne, et parfois aussi un système distinct pour les projets ou les marchés publics. À cela s'ajoutent des tableurs dans lesquels les unités tiennent leurs propres relevés de contrats et d'engagements.
Chaque passage d'un système à l'autre qui n'a pas été relié donne lieu à une opération manuelle : recopie d'un numéro, copie d'un montant, impression, numérisation, coup de fil pour poser une question. Ces opérations n'exigent aucune décision, mais elles mobilisent le temps de plusieurs personnes dans plusieurs unités. Personne ne les voit dans leur ensemble, car chacun n'en exécute qu'un fragment.
Où le temps se perd réellement
La validation sur le fond ou le contrôle du trésorier relèvent de décisions et doivent rester entre des mains humaines. Le temps se perd ailleurs, dans des tâches annexes :
- vérifier que la facture n'est pas déjà arrivée par un autre canal,
- recopier les factures papier et celles reçues par e-mail, ainsi que les autres documents de dépense non transmis via le KSeF,
- rechercher le contrat ou la commande ainsi que l'unité à l'origine de celle-ci,
- ajouter la classification budgétaire, qui pourrait pourtant être lue directement dans le contrat,
- collecter les validations de plusieurs unités, faire circuler les dossiers et déterminer qui détient la facture à un instant donné,
- créer le même tiers dans deux systèmes,
- recopier les données de la facture dans le système financier-comptable.
Ce sont précisément ces tâches qu'il vaut la peine d'automatiser. Non pas parce qu'elles sont difficiles, mais parce qu'elles se répètent pour chaque facture, et qu'une administration en traite des milliers par an.
Comment aborder intelligemment le circuit des factures
L'ordre compte. D'abord le processus, ensuite l'outil.
L'objectif n'est pas de déployer un circuit électronique des factures. L'objectif est de changer la manière de traiter les documents de dépense dans un monde où les tâches annexes répétitives peuvent être prises en charge par des systèmes. Cela change la façon de travailler de nombreuses personnes, et changer la façon de travailler commence par imaginer ce à quoi cela pourrait ressembler autrement. C'est tout l'enjeu de la transformation numérique, et c'est un principe qu'il vaut la peine de respecter pour tout investissement dans des systèmes informatiques. L'achat d'un système ne constitue pas, en soi, un changement.
Décrire le circuit de la réception au paiement. Avec la participation du trésorier, du service comptable, du secrétaire et de plusieurs unités compétentes. Qui fait quoi, dans quel système, combien de temps cela prend, et où la facture reste en attente. Une telle description révèle souvent des étapes héritées de l'instruction de l'époque du papier, dont plus personne ne se souvient de la raison d'être. J'explique comment préparer une telle description avant de choisir un système sur la page consacrée à l'analyse des besoins.
Décider où se déroule la validation. Cela ne doit pas nécessairement être l'EZD. Les validations peuvent avoir lieu dans un système de classe EZD, dans un outil de workflow dédié, ou dans un module du système financier-comptable. L'important est qu'elles se déroulent en un seul endroit, avec une traçabilité complète, et que le résultat soit transmis ensuite sans recopie. Un circuit bien conçu détermine lui-même le parcours de validation en fonction des budgets qui financent la dépense et de la nature de celle-ci, lance les validations en parallèle lorsque l'ordre n'a pas d'importance, et prévoit des remplacements pendant les congés. Je décris la différence entre un système de gestion des processus et un système comptable dans l'article consacré au BPM et aux systèmes métier.
Relier le circuit au système financier-comptable. C'est l'intégration la plus importante : les données d'une facture validée, avec sa description, sa classification et ses validations, doivent parvenir à la comptabilité sous forme de document prêt à l'emploi, et non d'une version imprimée. Cela peut se faire de trois manières. La meilleure est une interface de programmation (API) mise à disposition par l'éditeur du système. La deuxième consiste en une écriture directe dans la base de données du système comptable, ce qui exige l'accord et la participation de l'éditeur, car une erreur commise à cette occasion est ensuite difficile à détecter. La troisième, lorsque le système n'a pas d'interface, est le recours à un robot (RPA) : un programme simple qui saisit la facture à l'écran au nom de l'utilisateur, comme le ferait un être humain. Un robot est souvent rapide et peu coûteux à mettre en place, mais fragile, car un simple changement d'apparence de l'écran après une mise à jour peut le bloquer. Il vaut mieux le considérer comme une solution de transition, en attendant que l'éditeur mette à disposition une interface. Les paiements et les lots de virements peuvent rester là où ils sont aujourd'hui, dans le système financier-comptable.
Harmoniser le fichier des tiers. Une facture doit, en comptabilité, être rattachée au bon tiers ; le circuit et le système financier-comptable doivent donc désigner les mêmes entités. Dans un système de classe EZD, les tiers sont en général beaucoup plus nombreux : on y trouve les habitants, les demandeurs et les institutions qui écrivent à l'administration sans jamais lui adresser de facture. Dans le système financier-comptable ne figurent que les entités avec lesquelles l'administration a des relations de règlement. C'est pourquoi il faut, dès le départ, des règles claires concernant le cycle de vie des données des tiers dans les systèmes de l'administration : qui crée un tiers, quand et dans quel système, qui met à jour ses données et quand, et comment une modification dans un système doit se répercuter sur les autres. À cela s'ajoute une méthode pour reconnaître un même fournisseur, par exemple à partir de son numéro d'identification fiscale (NIP), afin qu'un nouveau fournisseur figurant sur une facture parvienne à la comptabilité sans devoir être créé une seconde fois manuellement.
Rattacher la facture au registre des contrats et des commandes. Un tel rattachement indique l'unité compétente, la classification budgétaire et le solde restant à régler sur le contrat.
Mettre à jour l'instruction de circulation. Une validation électronique qui n'est pas prévue par l'instruction finit par conduire à l'impression de la facture « pour la forme ». En modifiant les processus et l'instruction, il est utile d'imaginer d'abord l'état idéal : une organisation du travail dans laquelle plus personne n'effectue de tâches annexes superflues. Ce n'est qu'ensuite que l'on adapte les dispositions de l'instruction à cet état, et non l'inverse.
Sources
- Ministère des Finances : champ d'application du KSeF obligatoire
- Loi du 29 septembre 1994 relative à la comptabilité, ISAP (art. 21, 22)
- Loi du 27 août 2009 relative aux finances publiques, texte consolidé de la Chancellerie du Sejm (art. 54)
- Calendrier des obligations Krogis : KSeF, e-Doręczenia, EZD
État du droit au 30 octobre 2026.