Lo más importante de este artículo
La descarga es solo el principio
La factura descargada de KSeF al EZD todavía espera descripción, aprobaciones, control y contabilización.
Una factura, varios sistemas
KSeF, EZD, el registro de contratos y pedidos, el plan financiero, el sistema financiero-contable y la banca electrónica.
El tiempo se pierde en tareas auxiliares
Buscar el contrato y el pedido, volver a introducir importes, imprimir, preguntar quién hizo el pedido.
Primero el proceso, luego la herramienta
Un flujo descrito desde la recepción hasta el pago muestra qué conectar mediante integración y qué dejar en manos de las personas.
Zdjęcia ilustracyjne
Este artículo está dirigido a secretarios y tesoreros que oyen de su proveedor «nuestro EZD es compatible con KSeF» y se preguntan si eso cierra el tema del flujo de facturas.
Qué hace realmente la integración de EZD con KSeF
Desde el 1 de febrero de 2026, las administraciones reciben facturas estructuradas a través del Sistema Nacional de e-Facturas (KSeF). Algunos sistemas de clase EZD (sistema de gestión electrónica de documentos y expedientes), entre ellos EZD RP, son capaces de descargar esa factura y mostrarla como documento entrante. Es una ventaja real: la factura no se pierde en el correo electrónico, tiene un número de KSeF y una fecha de entrada, y es visible en el sistema. Sin embargo, normalmente no pasa de inmediato al expediente. Primero la ve la oficina de registro, que la remite a la unidad sustantiva, y solo entonces esa unidad incorpora la factura al expediente. ¿Y sabe la oficina de registro, desde el primer momento, a qué unidad organizativa debe asignar esa factura? Hay que tener en cuenta además que los metadatos de la factura describen la propia factura: las partidas, los importes netos y brutos, los tipos de IVA. No siempre coinciden con lo que figura en el formulario de registro de correspondencia entrante, cuyo alcance de metadatos está definido en la instrucción de gestión documental del registro.
Pero ahí termina la integración. La factura está en el sistema, e incluso en el expediente, pero todavía nadie la ha descrito, aprobado, revisado ni contabilizado. El resto del camino depende de cómo tenga organizado la administración el flujo de documentos contables. En muchas administraciones, ese camino es idéntico al de antes de KSeF: impresión, firmas al dorso o en el sello, carpeta hacia finanzas, introducción manual en el sistema financiero-contable.
Descargar una factura de KSeF al EZD es como un paquete que el mensajero ha dejado en recepción. El paquete ya está en el edificio y se sabe cuándo llegó. Pero alguien tiene que recogerlo, comprobar el contenido con el pedido, firmar el albarán y comunicarlo a contabilidad. Un mensajero más rápido no acorta el camino del paquete dentro de la administración.
El camino de la factura desde la recepción hasta el pago
Todas las administraciones tienen este camino descrito en su instrucción de circulación y control de documentos contables. Los detalles varían, pero los pasos suelen ser parecidos.
- Recepción. La factura llega a través de KSeF, pero no solo por ahí. Hasta finales de 2026, algunos proveedores más pequeños todavía podrán emitir facturas fuera de KSeF, y los proveedores extranjeros las emiten fuera del sistema también después de esa fecha. Las facturas siguen llegando por correo electrónico y en papel, y las de papel hay que escanearlas y leerlas (OCR) para que los datos no se vuelvan a introducir a mano. En KSeF, por regla general, no hay espacio para adjuntos (la estructura FA(3) solo prevé un anexo limitado en forma de datos, y su uso hay que comunicarlo), así que el proveedor suele enviar la misma factura además por correo electrónico junto con los documentos que la acompañan: el acta de recepción, el desglose de trabajos o las especificaciones. También ocurre que envía una copia impresa o un PDF de la factura que ya está en KSeF, sin ningún anexo. En caso de avería de KSeF o en modo offline, la factura con código QR llega a la administración antes que al sistema. Por eso la administración debe saber que ya tiene esa factura, para no procesarla dos veces. Además, la factura no es el único documento de gasto. Las pólizas de seguro, los recibos de contratos civiles, las notas, las tasas y las resoluciones de deudas siguen un camino parecido: descripción, aprobación, clasificación, contabilización, pago. Todos los documentos de gasto, independientemente del canal de entrada y del tipo, deberían entrar en un único flujo. De lo contrario, la administración tiene una vía aparte para las facturas de KSeF y otra, en papel, para todo lo demás.
- Vinculación con el contrato o el pedido. La factura corresponde a un contrato, un encargo o un pedido concreto. A veces basta con emparejarla con el contrato. Otras veces con un pedido que no tiene contrato propio. Y también ocurre que a un contrato marco se le van sumando sucesivos pedidos, y la factura corresponde a uno de ellos, por lo que hay que vincularla con el pedido y, a través de él, con el contrato. Una buena vinculación indica de inmediato la unidad sustantiva, el importe a liquidar y cuánto queda del pedido y del contrato. Sin un registro de contratos ni un registro de pedidos, alguien tiene que buscarlo manualmente.
- Descripción y aprobaciones. La unidad que hizo el pedido confirma que el servicio se ha prestado o el bien se ha entregado conforme al contrato o al pedido. A menudo el proceso no termina ahí. Si la compra se financió con varios presupuestos, a cargo de unidades distintas, cada una de ellas debería aprobar la parte de la factura que recae sobre su presupuesto. Si el gasto tiene carácter informático, la instrucción de circulación suele exigir además la aprobación del departamento de informática, aunque la unidad sustantiva sea otra. Algo parecido ocurre con los gastos de inversión, los proyectos europeos o los contratos públicos. Una sola factura puede llegar a necesitar tres o cuatro aprobaciones, y reunirlas todas, sobre todo en papel, suele ser la parte más tediosa del flujo: la factura espera en la mesa de alguien que está de vacaciones, vuelve por falta de una firma, y nadie sabe en manos de quién está en ese momento.
- Fuente de financiación y clasificación presupuestaria. Hay que indicar la sección, el capítulo y la partida, la tarea del plan financiero y, a veces, el proyecto y la fuente de cofinanciación. Alguien comprueba si el plan tiene fondos disponibles para ello.
- Control, asignación contable y aprobación para el pago. Contabilidad revisa la factura desde el punto de vista formal y contable, y el jefe de contabilidad (el tesorero, skarbnik, en las entidades de administración local, JST) confirma el control previo. El justificante queda cualificado para su registro en los libros. Tras el control del tesorero, la instrucción de circulación a menudo exige además la aprobación de un miembro del órgano de gobierno responsable de supervisar la unidad sustantiva (en el municipio, el alcalde o su suplente), y en su ausencia, de otro miembro del órgano de gobierno. Es una persona más, una firma más y otro punto donde la factura puede quedar esperando si el flujo no sabe quién sustituye a quién.
- Registro en el sistema financiero-contable. La factura aprobada debe llegar a contabilidad. Este es el punto de contacto más importante entre sistemas: si aquí no hay conexión, alguien vuelve a introducir a partir de una copia impresa los datos de una factura que había llegado como archivo estructurado.
- Pago. El pago es un proceso aparte, vinculado a la factura pero no parte de ella. Normalmente lo gestiona el sistema financiero-contable: en un mismo lote de transferencias se incluyen pagos de muchas facturas, con control de plazos y, cuando corresponde, del mecanismo de pago dividido (split payment). El flujo de la factura solo debe entregar a contabilidad el conjunto completo de datos y, después, saber que la factura ha sido pagada.
- Archivo. La factura con su descripción, sus aprobaciones y la confirmación de pago debe quedar en un único lugar, lista para su control.
KSeF junto con EZD cubre el primer paso y parte del octavo. Los seis restantes ocurren al margen.
Un ejemplo de proceso en un único diagrama
A continuación se muestra el mismo camino en notación BPMN, la notación estándar para describir procesos. Cada carril representa un rol dentro de la administración. Las flechas negras muestran quién trabaja después de quién, y las líneas discontinuas son el intercambio de datos con los sistemas que están al margen del flujo: KSeF, la ficha de contrapartes, el registro de contratos y pedidos, y el sistema financiero-contable. Las tareas con un icono de engranaje pueden realizarlas los sistemas sin intervención humana. El marcador móvil muestra el camino de una factura concreta: desde KSeF, pasando por las sucesivas aprobaciones, hasta su registro en contabilidad, y los marcadores más pequeños son los datos que se intercambian por el camino con los sistemas. Es un ejemplo, no un modelo: en cada administración los carriles, las aprobaciones y las conexiones serán algo distintos.
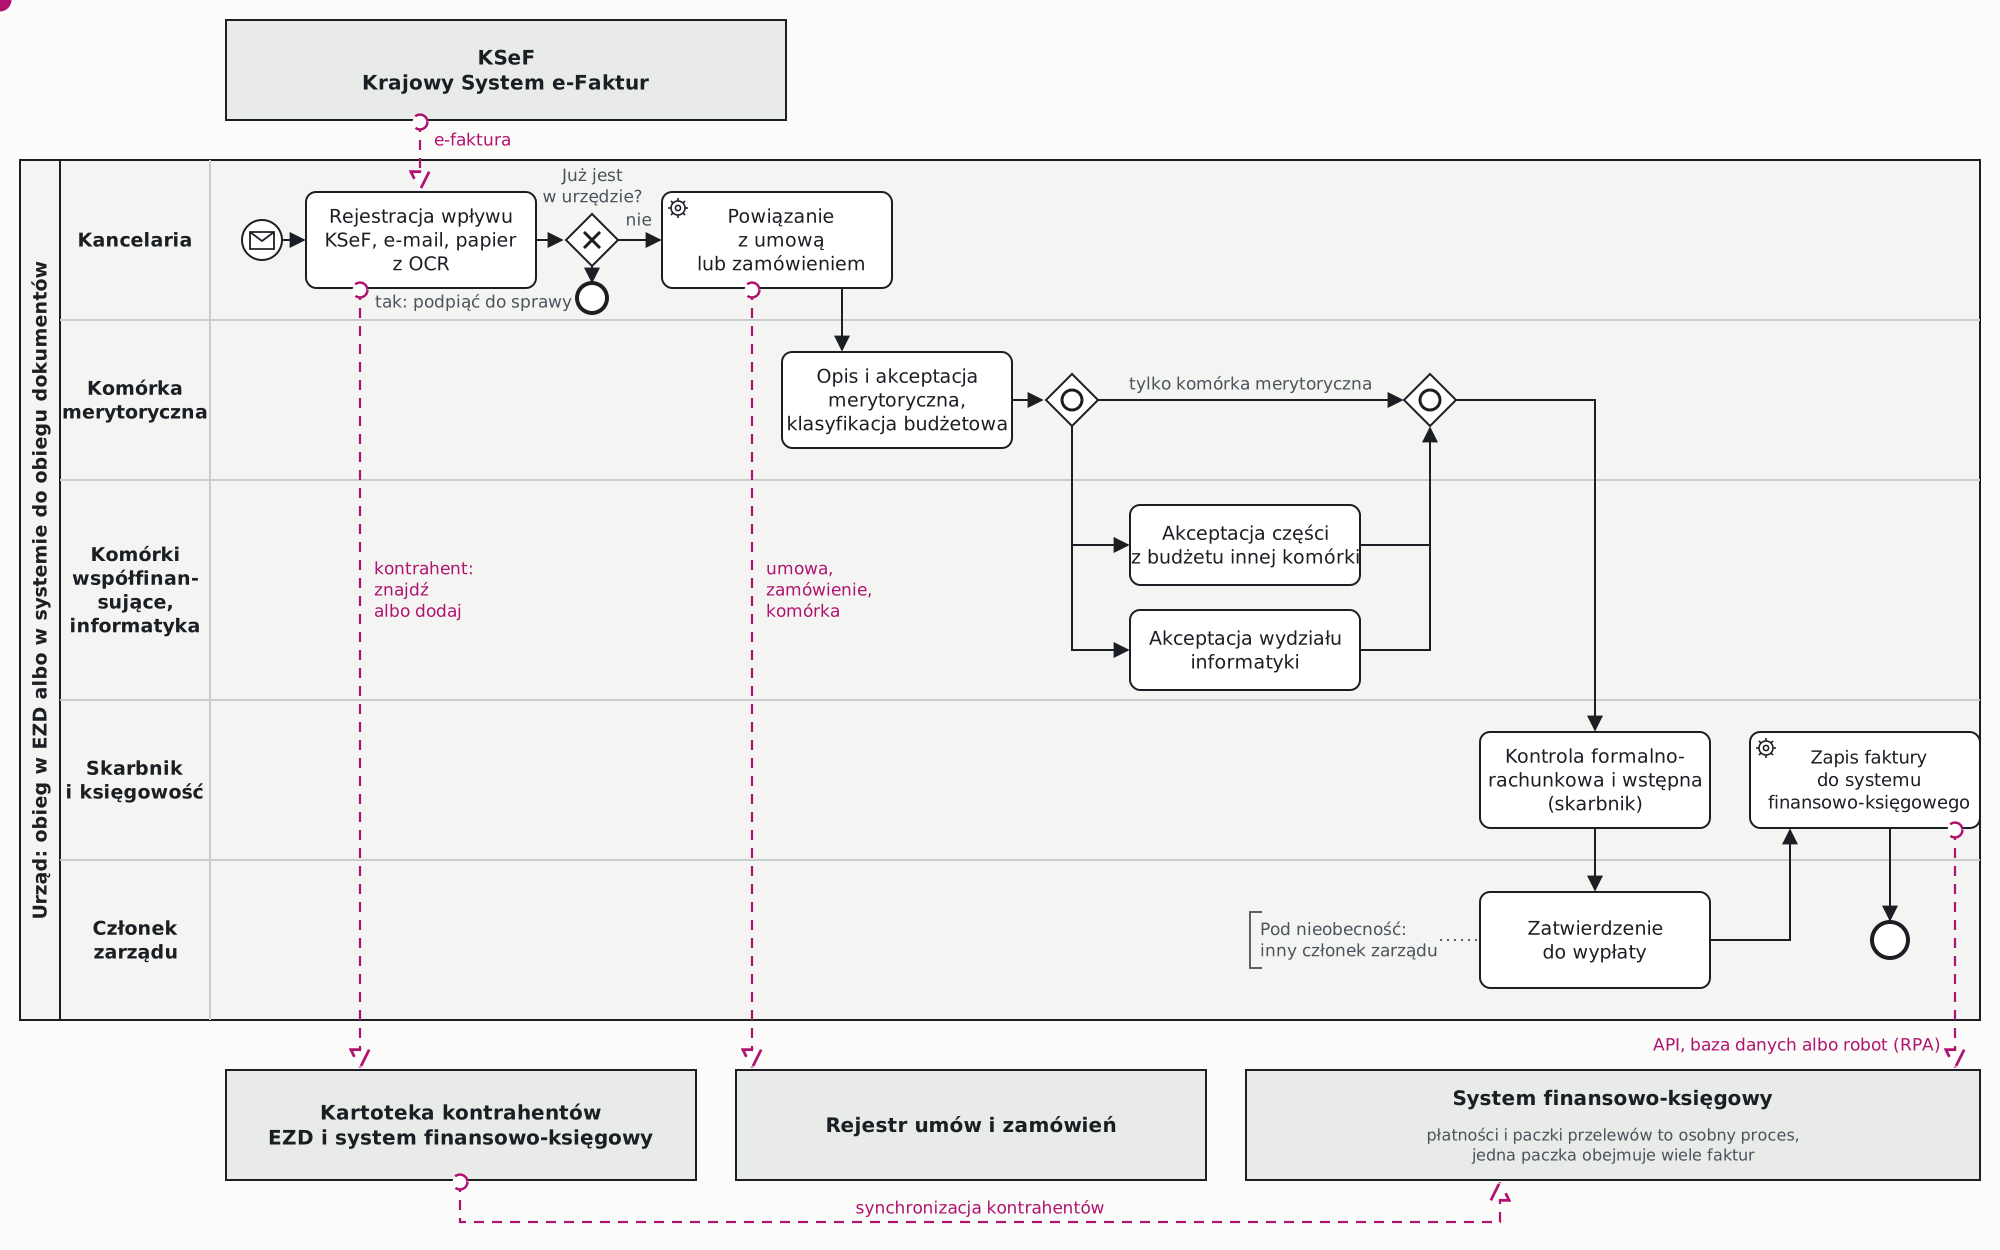
Merece la pena elaborar un diagrama así para la propia administración antes de elegir una herramienta. De inmediato se ve cuántas aprobaciones hay, dónde puede quedar esperando la factura y en cuántos puntos los datos pasan de un sistema a otro.
La Ley de Contabilidad exige que el justificante contable sea fidedigno y contenga la constancia de su verificación y de su calificación para el registro en los libros, con la firma de la persona responsable (art. 21.1a y art. 22). La Ley de Finanzas Públicas encomienda al jefe de contabilidad (el tesorero, en las JST) el control previo de la integridad y fiabilidad de los documentos, confirmado con su firma (art. 54). Quién describe y aprueba la factura, y en qué orden, lo determina la instrucción interna de circulación de documentos. Si las aprobaciones han de ser electrónicas, la instrucción debe preverlo, y el sistema debe dejar constancia: quién aprobó qué y cuándo.
Cuántos sistemas toca una sola factura
Al desglosar el camino de la factura, resulta que pasa por KSeF, un sistema de clase EZD, la ficha de contrapartes, el registro de contratos y el de pedidos (si existen), el plan financiero y el sistema presupuestario, el sistema financiero-contable, la banca electrónica, y a veces también un sistema aparte para proyectos o contratos públicos. A esto se suman las hojas de cálculo en las que cada unidad lleva sus propios listados de contratos y compromisos de gasto.
Cada tránsito entre sistemas que nadie ha conectado es una tarea manual: volver a escribir un número, copiar un importe, imprimir, escanear, llamar por teléfono para preguntar. Estas tareas no requieren tomar decisiones, pero consumen tiempo de varias personas en varias unidades. Nadie las ve en su conjunto, porque cada cual realiza solo su fragmento.
Dónde se pierde realmente el tiempo
La aprobación sustantiva o el control del tesorero son decisiones y deben seguir en manos de las personas. El tiempo se pierde en otro sitio, en las tareas auxiliares:
- comprobar si la factura no ha llegado ya por otro canal,
- volver a introducir las facturas en papel y las recibidas por correo electrónico, así como otros documentos de gasto que no llegaron por KSeF,
- buscar el contrato o el pedido y la unidad que lo tramitó,
- añadir a mano la clasificación presupuestaria que ya figura en el contrato,
- reunir las aprobaciones de varias unidades, llevar carpetas de un lado a otro y averiguar en manos de quién está la factura,
- dar de alta a la misma contraparte en dos sistemas,
- volver a introducir los datos de la factura en el sistema financiero-contable.
Son precisamente estas tareas las que merece la pena automatizar. No porque sean difíciles, sino porque se repiten con cada factura, y en una administración hay miles de ellas al año.
Cómo abordar con cabeza el flujo de facturas
El orden importa. Primero el proceso, luego la herramienta.
El objetivo no es implantar un flujo electrónico de facturas. El objetivo es cambiar la forma de tratar los documentos de gasto en un mundo en el que las tareas auxiliares repetitivas pueden realizarlas los sistemas. Esto cambia la forma de trabajar de muchas personas, y cambiar la forma de trabajar empieza por imaginar cómo podría ser de otra manera. En esto consiste la transformación digital y conviene tenerlo presente en cada inversión en sistemas informáticos. La mera compra de un sistema todavía no es un cambio.
Describir el flujo desde la recepción hasta el pago. Con la participación del tesorero, contabilidad, el secretario y varias unidades sustantivas. Quién hace qué, en qué sistema, cuánto tarda, dónde espera la factura. Una descripción así a menudo revela pasos que quedaron en la instrucción de los tiempos del papel y de los que ya nadie recuerda el motivo. Sobre cómo preparar esta descripción antes de elegir un sistema, escribo en la página sobre el análisis de necesidades.
Decidir dónde tiene lugar la aprobación. No tiene por qué ser en el EZD. Las aprobaciones pueden gestionarse en un sistema de clase EZD, en una herramienta de flujo de trabajo (workflow) aparte, o en un módulo del sistema financiero-contable. Lo importante es que estén en un único lugar, con un rastro completo, y que el resultado pase a la siguiente fase sin tener que volver a introducirse. Un flujo bien diseñado determina por sí mismo la ruta de aprobación en función de los presupuestos que financian el gasto y de su naturaleza, lanza las aprobaciones en paralelo cuando el orden no importa, y prevé sustituciones durante las vacaciones. Describo la diferencia entre un sistema de procesos y un sistema contable en el artículo sobre BPM y sistemas departamentales.
Conectar el flujo con el sistema financiero-contable. Esta es la integración más importante: los datos de la factura aprobada, con su descripción, clasificación y aprobaciones, deben llegar a contabilidad como un documento ya elaborado, no como una copia impresa. Esto puede hacerse de tres maneras. La mejor es una interfaz de programación (API) ofrecida por el proveedor del sistema. La segunda es la escritura directa en la base de datos del sistema contable, que requiere el consentimiento y la participación del proveedor, porque un error en esa escritura es difícil de detectar después. La tercera, cuando el sistema no tiene interfaz, es un robot (RPA): un programa sencillo que, en nombre del usuario, introduce la factura a través de la pantalla, tal como lo haría una persona. El robot suele ser rápido y barato al principio, pero frágil, porque un cambio en el aspecto de la pantalla tras una actualización puede detenerlo. Conviene tratarlo como un puente hasta que el proveedor facilite una interfaz. Los pagos y los lotes de transferencias pueden seguir donde están hoy, en el sistema financiero-contable.
Conciliar la ficha de contrapartes. La factura en contabilidad debe asociarse a la contraparte correcta, así que el flujo y el sistema financiero-contable tienen que referirse a las mismas entidades. En un sistema de clase EZD suele haber muchas más contrapartes: hay vecinos, solicitantes e instituciones que escriben a la administración y que nunca le emitirán una factura. En el sistema financiero-contable solo están las entidades con las que la administración tiene relaciones económicas. Por eso, desde el principio hacen falta reglas claras sobre el ciclo de vida de los datos de las contrapartes en los sistemas de la administración: quién da de alta a una contraparte, cuándo y en qué sistema; quién actualiza sus datos y cuándo; y cómo debe propagarse un cambio hecho en un sistema a los demás. A esto se añade una forma de reconocer al mismo proveedor, por ejemplo por su NIF, para que un proveedor nuevo que llega con una factura entre en contabilidad sin tener que darlo de alta una segunda vez a mano.
Vincular la factura con el registro de contratos y pedidos. Esta vinculación sugiere la unidad sustantiva, la clasificación presupuestaria y cuánto queda del contrato por liquidar.
Actualizar la instrucción de circulación. Una aprobación electrónica que la instrucción no contempla acaba con la factura impresa igualmente, «por si acaso». Al cambiar los procesos y la instrucción, conviene imaginar primero un estado ideal: una forma de trabajar en la que ya nadie realice tareas auxiliares innecesarias. Solo después se adaptan las disposiciones de la instrucción a ese estado, y no al revés.
Fuentes
- Ministerio de Finanzas: alcance del KSeF obligatorio
- Ley de 29 de septiembre de 1994 de Contabilidad, ISAP (art. 21, 22)
- Ley de 27 de agosto de 2009 de Finanzas Públicas, texto consolidado de la Cancillería del Sejm (art. 54)
- Calendario de obligaciones de Krogis: KSeF, e-Doręczenia, EZD
Estado legal a 30 de octubre de 2026.