Vigtigste pointer fra indlægget
Hentning er kun begyndelsen
En faktura, der er hentet fra KSeF ind i EZD, venter stadig på beskrivelse, godkendelser, kontrol og bogføring.
Én faktura, flere systemer
KSeF, EZD, kontrakt- og ordreregister, finansplanen, økonomisystemet og netbank.
Tiden forsvinder i hjælpeopgaver
At søge efter kontrakten og ordren, at genindtaste beløb, at printe, at spørge, hvem der har bestilt.
Først processen, så værktøjet
En beskrevet arbejdsgang fra modtagelse til betaling viser, hvad der skal forbindes med integration, og hvad der skal overlades til mennesker.
Zdjęcia ilustracyjne
Dette indlæg er til kommunesekretærer og kasserere, der hører fra leverandøren, at »vores EZD understøtter KSeF«, og som spekulerer på, om det dermed er slut med fakturahåndteringen.
Hvad integrationen mellem EZD og KSeF reelt gør
Fra 1. februar 2026 modtager offentlige myndigheder strukturerede fakturaer via det polske nationale e-fakturasystem (KSeF). Nogle EZD-systemer, herunder EZD RP, kan hente en sådan faktura og vise den som en indgående forsendelse. Det er en reel fordel: fakturaen forsvinder ikke i en e-mailpostkasse, den har et KSeF-nummer og en modtagelsesdato, og den er synlig i systemet. Normalt havner den dog ikke straks i en sag. Først ser registraturen den, og registraturen videresender den til den faglige afdeling, og det er først denne afdeling, der knytter fakturaen til sagen. Og ved registraturen straks, hvilken organisatorisk enhed en sådan faktura skal journaliseres til? Man skal også huske, at fakturaens metadata beskriver selve fakturaen: linjer, beløb netto og brutto, momssatser. De stemmer ikke altid overens med det, der står i formularen til registrering af indgående post, hvis omfang af metadata er fastlagt i journaliseringsinstruksen.
Her stopper integrationen dog. Fakturaen er i systemet, og måske endda i sagen, men ingen har endnu beskrevet, godkendt, kontrolleret eller bogført den. Den videre vej afhænger af, hvordan myndigheden har tilrettelagt sin arbejdsgang for regnskabsbilag. I mange myndigheder ser det stadig ud, som det gjorde før KSeF: udskrift, underskrifter på bagsiden eller på et stempel, mappe til økonomiafdelingen, manuel indtastning i økonomisystemet.
At hente en faktura fra KSeF ind i EZD minder om en pakke, som kureren har afleveret i receptionen. Pakken er i bygningen, og man ved, hvornår den kom. Men nogen skal hente den, tjekke indholdet mod ordren, underskrive en protokol og melde den til økonomiafdelingen. En hurtigere kurer forkorter ikke pakkens vej gennem myndigheden.
Fakturaens vej fra modtagelse til betaling
Hver myndighed har denne vej beskrevet i sin instruks for cirkulation og kontrol af regnskabsbilag. Detaljerne varierer, men trinnene er som regel ens.
- Modtagelse. Fakturaen kommer via KSeF, men ikke kun derfra. Frem til udgangen af 2026 kan en del mindre leverandører stadig udstede fakturaer uden om KSeF, og udenlandske leverandører udsteder dem uden om systemet også senere. Fakturaer kommer fortsat ind via e-mail og på papir, og papirfakturaer skal scannes og læses (OCR), så dataene ikke skal genindtastes manuelt. I KSeF er der som regel ikke plads til bilag (strukturen FA(3) tillader kun et begrænset bilag i form af data, og brugen af det skal anmeldes), så leverandøren sender ofte den samme faktura ekstra via e-mail sammen med de dokumenter, der hører til den: modtagelsesprotokol, arbejdsopgørelse eller specifikation. Det sker også, at leverandøren sender en udskrift eller en PDF af en faktura, der allerede er i KSeF, uden nogen bilag. Ved nedbrud i KSeF eller i offline-tilstand når fakturaen med QR-kode myndigheden, før den når systemet. Myndigheden skal derfor vide, at den allerede har en given faktura, så den ikke behandles to gange. Dertil kommer, at fakturaen ikke er det eneste udgiftsbilag. Forsikringspolicer, regninger til civilretlige aftaler, noter, gebyrer og afgørelser om tilgodehavender følger en lignende vej: beskrivelse, godkendelse, klassifikation, bogføring, betaling. Alle udgiftsbilag bør, uanset modtagelseskanal og type, havne i én og samme arbejdsgang. Ellers har myndigheden én sti for fakturaer fra KSeF og en anden, papirbaseret, for resten.
- Kobling til kontrakt eller ordre. Fakturaen vedrører en konkret kontrakt, et tilsagn eller en ordre. Nogle gange er det nok at parre den med kontrakten. Nogle gange med en ordre, der ikke har nogen separat kontrakt. Og det forekommer også, at der under en rammeaftale afgives flere ordrer, og fakturaen vedrører én af dem, så den skal kobles til ordren og derigennem til kontrakten. En god kobling viser straks den faglige afdeling, det beløb der skal afregnes, og hvor meget der er tilbage af ordren og kontrakten. Uden et kontraktregister og en ordrefortegnelse skal nogen lede efter det manuelt.
- Beskrivelse og godkendelser. Den afdeling, der har bestilt ydelsen, bekræfter, at tjenesten er udført, eller at varen er leveret, i overensstemmelse med kontrakten eller ordren. Her stopper det ofte ikke. Hvis købet er finansieret af flere budgetter, som forskellige afdelinger har ansvaret for, bør hver af dem godkende den del af fakturaen, der belaster deres eget budget. Hvis udgiften har it-karakter, kræver instruksen for arbejdsgangen som regel også godkendelse fra it-afdelingen, selv når den faglige afdeling er en anden. Det samme gælder ofte for investeringsudgifter, EU-projekter og offentlige udbud. Én faktura kan altså kræve tre, fire godkendelser, og det at indsamle dem alle, især på papir, er ofte den mest besværlige del af arbejdsgangen: fakturaen venter på skrivebordet hos en person på ferie, kommer tilbage for manglende underskrift, og ingen ved, hvor den befinder sig lige nu.
- Finansieringskilde og budgetklassifikation. Man skal angive afdeling, kapitel og paragraf, en opgave fra finansplanen og nogle gange et projekt og en finansieringskilde. Nogen kontrollerer, om der er midler afsat til det i planen.
- Kontrol, bogføringsanvisning og godkendelse til udbetaling. Økonomiafdelingen kontrollerer fakturaen formelt og regnskabsmæssigt, og den øverste regnskabschef – i en JST (lokal forvaltningsenhed, dvs. kommune eller amt) kassereren – bekræfter den indledende kontrol. Bilaget bliver kvalificeret til optagelse i bøgerne. Efter kassererens kontrol kræver arbejdsgangsinstruksen ofte også godkendelse fra et medlem af den udøvende bestyrelse (zarząd), som har tilsyn med den faglige afdeling (i en kommune ved borgmesteren eller dennes stedfortræder), og i dennes fravær fra et andet bestyrelsesmedlem. Det er endnu en person, endnu en underskrift og endnu et sted, hvor fakturaen kan vente, hvis arbejdsgangen ikke ved, hvem der stedfortræder hvem.
- Registrering i økonomisystemet. En godkendt faktura skal nå frem til økonomiafdelingen. Det er det vigtigste berøringspunkt mellem systemerne: hvis der ikke er en forbindelse her, genindtaster nogen data fra en udskrift af en faktura, der oprindeligt kom som en struktureret fil.
- Betaling. Betalingen er en separat proces, der er knyttet til fakturaen, men ikke en del af den. Den håndteres normalt af økonomisystemet: en samlet bunke overførsler indeholder betalinger fra mange fakturaer, med overvågning af frister og, hvor det kræves, af delt betaling (split payment). Fakturaens arbejdsgang skal blot levere et komplet datasæt til økonomiafdelingen og derefter få besked om, at fakturaen er betalt.
- Arkivering. Fakturaen med beskrivelse, godkendelser og betalingsbekræftelse skal forblive ét sted, klar til kontrol.
KSeF sammen med EZD understøtter det første trin og en del af det ottende. De resterende seks foregår ved siden af.
Et eksempel på processen i én tegning
Nedenfor ses den samme vej i BPMN-notation, en standard til at beskrive processer. Hver bane repræsenterer én rolle i myndigheden. Sorte pile viser, hvem der arbejder efter hvem, mens stiplede linjer viser udveksling af data med de systemer, der ligger ved siden af arbejdsgangen: KSeF, kontrahentkartoteket, kontrakt- og ordreregistret samt økonomisystemet. Opgaver med et tandhjulsikon kan udføres af et system uden menneskelig involvering. En bevægelig markør viser vejen for én faktura: fra KSeF gennem de efterfølgende godkendelser til registrering i økonomiafdelingen, og de mindre markører er data, der undervejs udveksles med systemerne. Det er et eksempel, ikke en skabelon: i hver myndighed vil banerne, godkendelserne og forbindelserne være lidt anderledes.
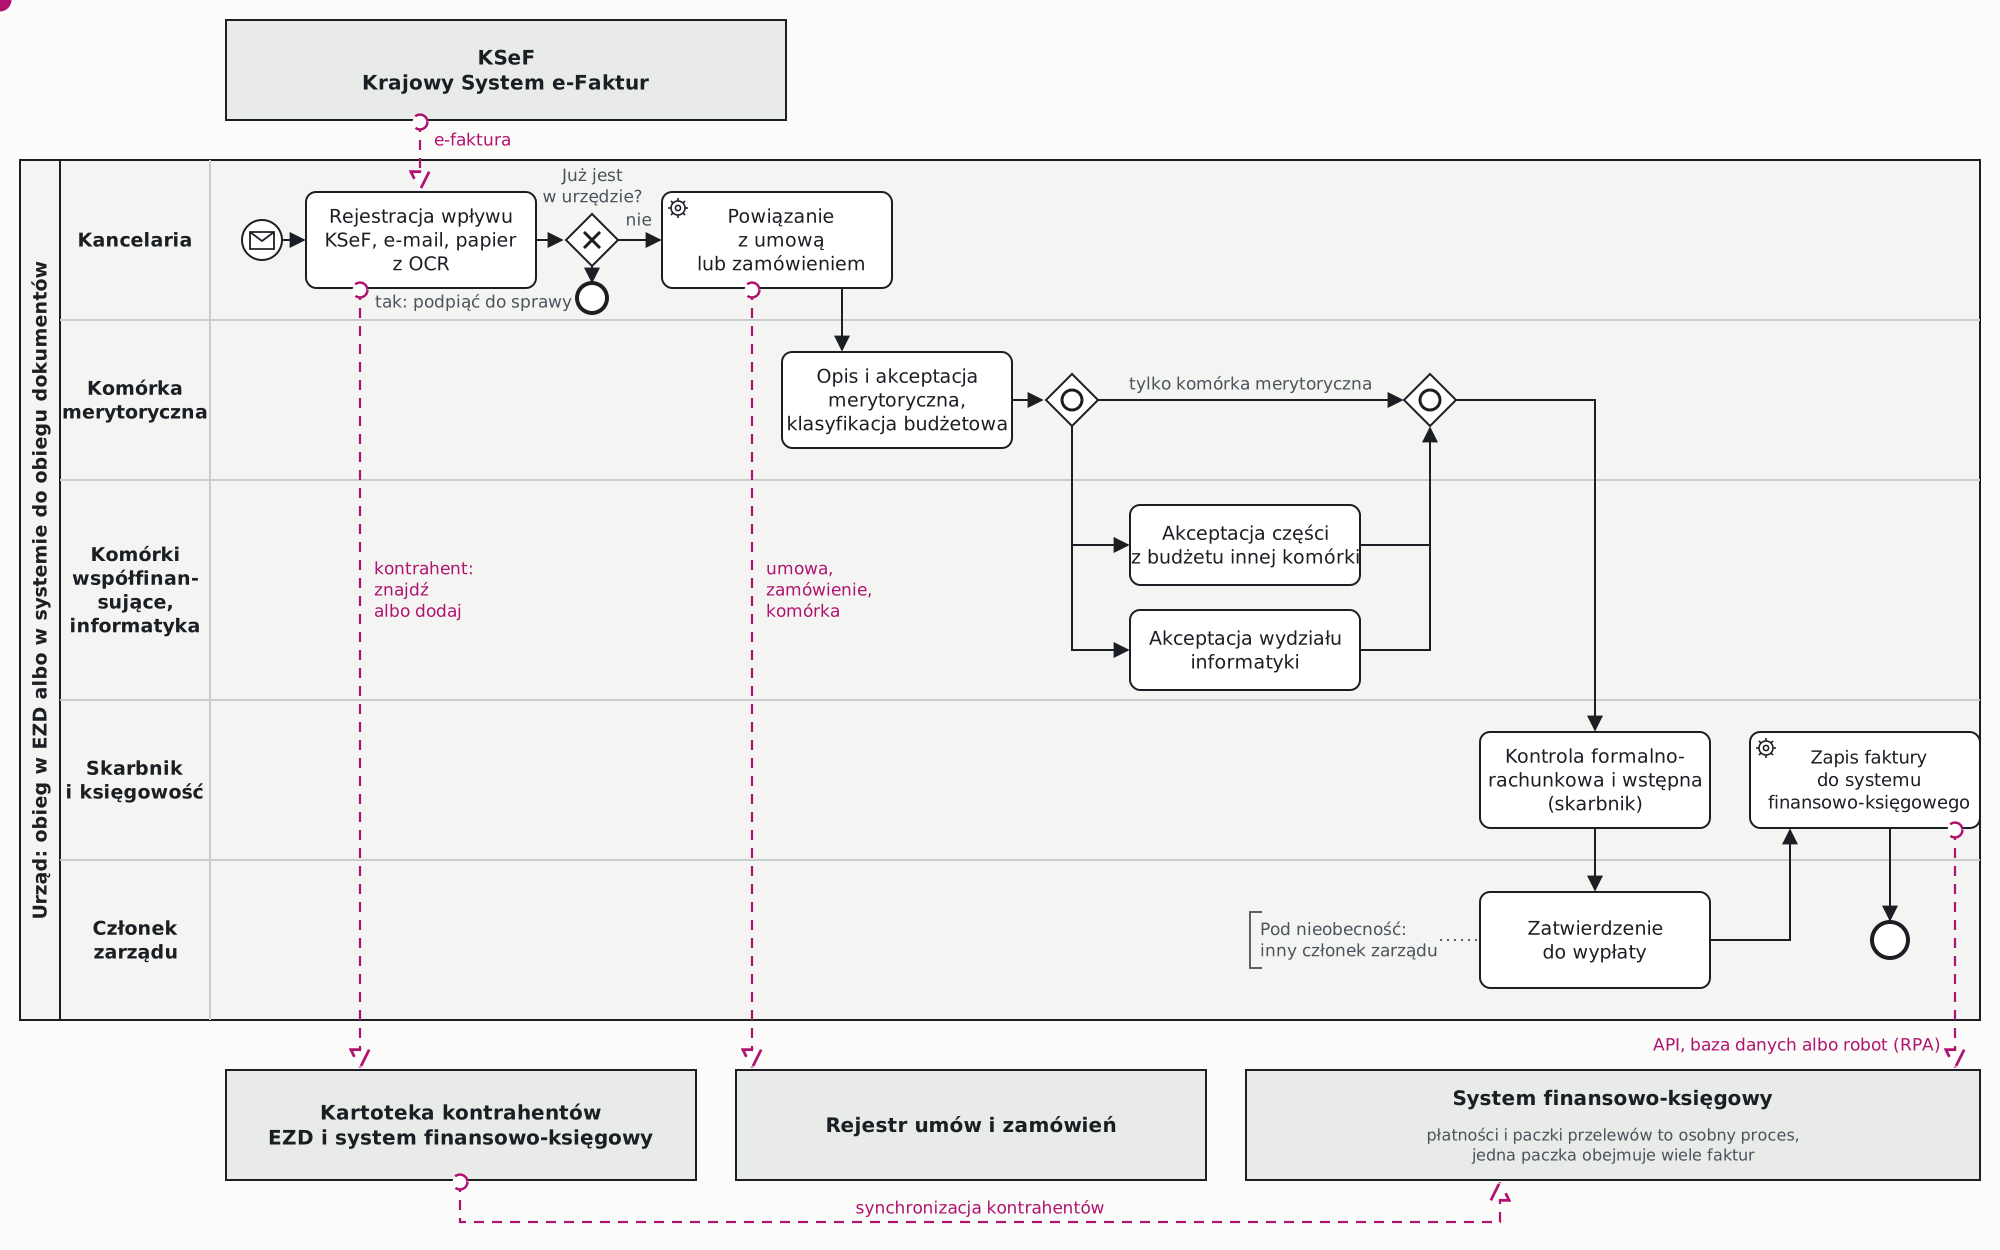
Det er værd at lave en sådan tegning for sin egen myndighed, før man vælger værktøj. Så kan man straks se, hvor mange godkendelser der er, hvor fakturaen kan vente, og i hvor mange punkter data skifter mellem systemer.
Regnskabsloven (ustawa o rachunkowości) kræver, at et regnskabsbilag er pålideligt og indeholder en erklæring om kontrol og kvalificering til optagelse i bøgerne, med underskrift fra den ansvarlige person (art. 21 stk. 1a og art. 22). Loven om offentlige finanser overlader den indledende kontrol af dokumenternes fuldstændighed og pålidelighed til den øverste regnskabschef, bekræftet med dennes underskrift (art. 54). Hvem der beskriver og godkender en faktura, og i hvilken rækkefølge, fastlægges af den interne instruks for dokumenthåndtering. Hvis godkendelserne skal være elektroniske, bør instruksen tage højde for det, og systemet bør efterlade et spor: hvem der har godkendt hvad og hvornår.
Hvor mange systemer berører én faktura
Når man kortlægger fakturaens vej, viser det sig, at den passerer gennem KSeF, et EZD-system, kontrahentkartoteket, kontrakt- og ordreregistret (hvis de findes), finansplanen og budgetsystemet, økonomisystemet, netbanken, og nogle gange også et separat system til projekter eller offentlige udbud. Dertil kommer regneark, hvor de enkelte afdelinger fører deres egne opgørelser over kontrakter og forpligtelser.
Hver overgang mellem systemer, som ingen har forbundet, er en manuel handling: genindtastning af et nummer, kopiering af et beløb, en udskrift, en scanning, et telefonopkald med et spørgsmål. Disse handlinger kræver ingen beslutning, men de tager tid fra flere personer i flere afdelinger. Ingen ser dem i deres helhed, for hver person udfører kun sin egen del.
Hvor tiden reelt forsvinder
Faglig godkendelse eller kassererens kontrol er beslutninger og bør forblive hos mennesker. Tiden forsvinder et andet sted, i hjælpeopgaverne:
- at fastslå, om fakturaen allerede er kommet ind via en anden kanal,
- at genindtaste papirfakturaer og fakturaer fra e-mails samt andre udgiftsbilag, der ikke er kommet via KSeF,
- at søge efter kontrakten eller ordren og den afdeling, der har bestilt,
- at tilføje en budgetklassifikation, som kunne være aflæst fra kontrakten,
- at indsamle godkendelser fra flere afdelinger, bære mapper rundt og finde ud af, hvem der har fakturaen,
- at oprette den samme kontrahent i to systemer,
- at genindtaste data fra fakturaen i økonomisystemet.
Det er netop disse handlinger, det er værd at automatisere. Ikke fordi de er vanskelige, men fordi de gentager sig ved hver eneste faktura, og en myndighed har tusindvis af dem om året.
Sådan griber man fakturahåndteringen fornuftigt an
Rækkefølgen har betydning. Først processen, så værktøjet.
Målet er ikke at indføre elektronisk fakturahåndtering. Målet er at ændre den måde, man håndterer udgiftsbilag på, i en verden, hvor gentagne hjælpeopgaver kan udføres af systemer. Det ændrer arbejdsmåden for mange mennesker, og en ændring af arbejdsmåden begynder med at forestille sig, hvordan det kunne se anderledes ud. Det er, hvad digital transformation handler om, og det er værd at holde fast i ved enhver investering i it-systemer. Selve indkøbet af et system er endnu ikke en forandring.
Beskriv arbejdsgangen fra modtagelse til betaling. Med deltagelse af kassereren, økonomiafdelingen, kommunesekretæren og flere faglige afdelinger. Hvem gør hvad, i hvilket system, hvor lang tid det tager, hvor fakturaen venter. En sådan beskrivelse viser ofte trin, der er blevet tilbage i instruksen fra papirtiden, og som ingen længere husker formålet med. Om hvordan man forbereder en sådan beskrivelse, før man vælger system, skriver jeg på siden om behovsanalyse.
Beslut, hvor godkendelsen skal foregå. Det behøver ikke at være i EZD. Godkendelserne kan foregå i et EZD-system, i et separat workflow-værktøj eller i et modul i økonomisystemet. Det vigtige er, at de foregår ét sted, med et fuldstændigt spor, og at resultatet går videre uden genindtastning. En velindrettet arbejdsgang fastlægger selv godkendelsesstien ud fra de budgetter, udgiften finansieres af, og dens art, sender godkendelser parallelt, hvor rækkefølgen er ligegyldig, og har stedfortrædere på plads under ferie. Forskellen mellem et procesystem og et økonomisystem beskriver jeg i indlægget om BPM og fagsystemer.
Forbind arbejdsgangen med økonomisystemet. Det er den vigtigste integration: data fra en godkendt faktura, med beskrivelse, klassifikation og godkendelser, skal nå økonomiafdelingen som et færdigt dokument, ikke en udskrift. Det kan gøres på tre måder. Den bedste er et programmeringsinterface (API) stillet til rådighed af systemleverandøren. Den anden er direkte skrivning til databasen i økonomisystemet, hvilket kræver leverandørens samtykke og medvirken, fordi en fejl i en sådan skrivning er svær at opdage bagefter. Den tredje, når systemet ikke har noget interface, er en robot (RPA): et simpelt program, der på brugerens vegne indtaster fakturaen via skærmen, ligesom et menneske ville gøre det. En robot kan være hurtig og billig at starte med, men skrøbelig, fordi en ændring af skærmens udseende efter en opdatering kan stoppe den. Det er værd at betragte den som en bro, indtil leverandøren stiller et interface til rådighed. Betalinger og overførselsbunker kan blive, hvor de er i dag, i økonomisystemet.
Afstem kontrahentkartoteket. En faktura i økonomisystemet skal nå den rette kontrahent, så arbejdsgangen og økonomisystemet skal tale om de samme parter. I et EZD-system er der normalt langt flere kontrahenter: der er borgere, ansøgere og institutioner, der skriver til myndigheden, men aldrig udsteder en faktura til den. I økonomisystemet er der kun de parter, myndigheden har afregninger med. Derfor er der fra starten behov for klare regler for kontrahentdatas livscyklus i myndighedens systemer: hvem der opretter en kontrahent hvornår og i hvilket system, hvem der opdaterer dennes data hvornår, og hvordan en ændring i ét system skal overføres til de øvrige. Dertil kommer en måde at genkende den samme leverandør på, for eksempel via NIP-nummeret (det polske virksomheds-id, svarende til CVR-nummeret), så en ny leverandør fra en faktura når økonomiafdelingen uden at blive oprettet manuelt en ekstra gang.
Kobl fakturaen til kontrakt- og ordreregistret. En sådan kobling angiver den faglige afdeling, budgetklassifikationen og hvor meget af kontrakten der stadig mangler at blive afregnet.
Opdater instruksen for arbejdsgangen. En elektronisk godkendelse, der ikke er forudset i instruksen, ender alligevel med, at fakturaen printes »for en ordens skyld«. Når man ændrer processer og instruks, er det værd først at forestille sig den ideelle tilstand: en arbejdsmåde, hvor ingen længere udfører overflødige hjælpeopgaver. Det er denne tilstand, instruksens bestemmelser skal tilpasses til, ikke omvendt.
Kilder
- Finansministeriet: omfanget af det obligatoriske KSeF
- Lov af 29. september 1994 om regnskab, ISAP (art. 21, 22)
- Lov af 27. august 2009 om offentlige finanser, ensrettet tekst fra Sejmens Kancelli (art. 54)
- Krogis' pligtkalender: KSeF, e-Doręczenia, EZD
Retlig status pr. 30. oktober 2026.